卡尔迪传说与咖啡文化的早期启蒙
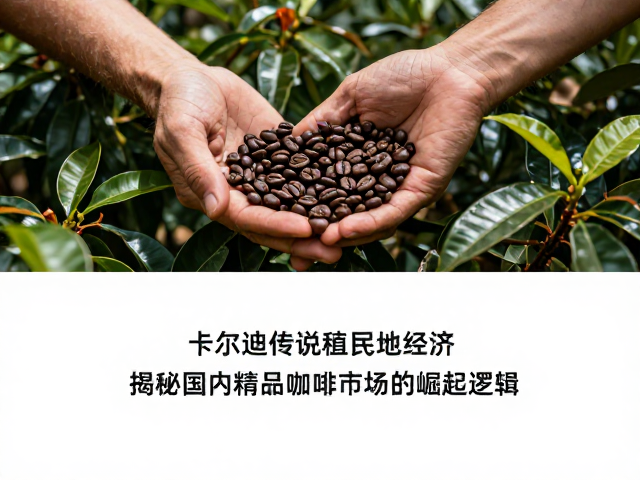
1985年,美国宇航员丹尼尔·巴伦布尔在太空站冲泡并饮用了一杯咖啡,这一事件后来被整理为一首名为《太空中的咖啡》的叙事歌曲,歌词中提及的“卡尔迪”(Kaldi)形象逐渐与埃塞俄比亚牧羊人发现咖啡的古老传说交织在一起。在中文语境中,这段关于牧羊人卡尔迪在埃塞俄比亚高原发现红色浆果的故事,成为了早期咖啡文化传播的重要符号,象征着从野生植物到日常饮品的跨越。尽管历史学界对卡尔迪人物的真实性存在多种考证版本,但这一传说所承载的“发现”与“启蒙”意义,为后来中国消费者对咖啡从陌生到认知的过程提供了文化注脚。
在20世纪90年代至2010年代初,中国市场的咖啡消费主要依赖于速溶产品和传统的现磨店,此时的消费者认知更多停留在提神饮料的功能层面。随着星巴克等国际品牌进入中国市场,特别是在上海、北京等一线城市开设门店,咖啡逐渐被赋予社交空间和生活方式的标签。这一阶段的市场逻辑并非基于对产地风味的深度探索,而是基于品牌溢价和空间体验的价值输出。消费者开始接触阿拉比卡与罗布斯塔豆的区别,但整体市场仍处于教育期,精品咖啡的概念尚未形成规模化的产业基础,更多局限于少数精英阶层或外籍人士的圈层消费。
供应链重塑与云南产区的崛起
2010年后,随着全球精品咖啡浪潮的兴起,供应链上游的变革成为国内市场崛起的关键变量。云南作为中国最大的咖啡产区,其产量占全国总产量的98%以上,近年来在品种改良和处理法上的技术投入显著提升了生豆品质。国际咖啡品质研究所(CQI)的数据显示,云南咖啡的杯测分数逐年上升,部分庄园的咖啡豆在SCA(精品咖啡协会)标准下获得80分以上的高分,这直接推动了国内消费者对本土优质咖啡原料的认知转变。不再仅仅依赖进口生豆,国内烘焙企业开始深入云南产区,通过建立直接贸易关系,确保从种植到加工环节的透明度与可追溯性。
与此同时,国内烘焙技术的进步使得“产地直采”和“微批次烘焙”成为市场常态。许多独立咖啡馆和新兴品牌开始强调单一产地咖啡(Single Origin)的风味特征,如耶加雪菲的花香、曼特宁的草本味等具体风味描述被广泛使用。这种对风味细节的拆解与呈现,标志着市场从“喝咖啡”向“品鉴咖啡”的转变。消费者开始关注烘焙日期、处理方式(如日晒、水洗、蜜处理)以及萃取参数,这种专业度的提升倒逼上游种植端更加注重精细化管理,形成了从田间到杯中的完整品质闭环。
新消费品牌与下沉市场的渗透
2017年至2020年间,瑞幸咖啡等本土品牌的快速扩张改变了市场格局,其通过数字化运营和规模化采购,大幅降低了精品咖啡的获取门槛。瑞幸咖啡在2019年推出的数据表明,其日均杯量迅速突破百万级别,这种规模效应使得高品质咖啡豆的采购成本得以优化,进而支撑起更具竞争力的终端售价。与此同时,Manner Coffee等主打高性价比的精品连锁品牌在上海等地迅速铺开,通过精简店面面积和标准化制作流程,将精品咖啡的价格区间下探至15-20元人民币,使得“每天喝精品咖啡”成为普通职场人的日常选项。
随着一二线城市市场趋于饱和,咖啡消费逐渐向三四线城市下沉。库迪咖啡、Tims天好咖啡等品牌通过加盟模式加速布局低线城市,进一步丰富了市场供给。在这一过程中,消费者对于咖啡的接受度不再局限于传统意式基底,冷萃、手冲、特调等多元化产品形态满足了不同场景的需求。市场数据显示,中国咖啡市场规模在2020年至2023年间保持了年均15%以上的增速,其中现磨咖啡的占比持续提升。这种下沉并非简单的价格战,而是伴随着消费场景的多元化,如办公室社交、休闲小憩等场景的固化,使得咖啡真正融入国民日常生活。
本土化创新与文化认同的构建
中国咖啡市场的崛起并非完全照搬西方模式,而是呈现出鲜明的本土化特征。茶饮文化与咖啡文化的融合催生了大量创新产品,如生椰拿铁、茶咖等品类在2021年后成为市场爆款。这些产品降低了咖啡苦味的门槛,利用本土消费者偏爱的甜味和奶香元素,重构了咖啡的风味表达。数据显示,生椰拿铁在部分头部咖啡品牌中的销量占比曾一度超过30%,成为推动市场增长的重要引擎。这种创新不仅体现在产品层面,也体现在包装设计和营销方式上,契合了年轻一代消费者的审美偏好和社交分享需求。
此外,国内消费者对咖啡文化的认同感逐渐增强,不再将其视为纯粹的舶来品。越来越多的本土烘焙品牌开始挖掘中国饮食文化中的元素,尝试将中式食材与咖啡结合,探索“中国风味咖啡”的可能性。这种文化层面的融合,使得咖啡市场在保持国际通用标准的同时,拥有了独特的本土生命力。消费者在购买决策中,不仅关注价格和口味,也开始关注品牌背后的故事、可持续发展理念以及对本土农业的支持。这种从物质消费向精神文化消费的延伸,构成了国内精品咖啡市场持续崛起的深层逻辑。