从速溶普及到连锁扩张的工业化启蒙
20世纪末至21世纪初,中国咖啡市场的主要形态集中在速溶咖啡与早期连锁品牌。这一阶段的核心特征是“标准化”与“规模化”,资本通过建立严密的供应链体系,将咖啡作为一种大众提神饮品推向街头巷尾。代表性的连锁品牌开始在全国范围内铺设门店,其商业模式高度依赖中央工厂的大宗采购与工业化烘焙。这种模式极大地降低了消费者的尝试门槛,使得咖啡文化得以在一线城市初步扎根,但同时也带来了风味单一、原料品质参差不齐以及过度依赖糖浆与奶精等添加剂的问题。
在这一时期,烘焙技术主要服务于成本控制与长期保存。大型烘焙厂采用连续式烘焙机,追求极高的生产效率,咖啡豆的风味物质在长时间高温下发生剧烈反应,导致酸质缺失,焦苦味突出。消费者对咖啡的认知多停留在“提神饮料”层面,而非风味体验。市场格局呈现出寡头垄断趋势,少数几家巨头占据了大部分市场份额,中小型烘焙作坊因缺乏规模效应,难以在主流渠道生存,整个行业处于“量大质平”的发展惯性中。
供应链重构与生豆贸易的精细化转折
随着全球精品咖啡浪潮的兴起,中国咖啡产业开始经历深刻的供应链重构。云南作为中国最大的咖啡产区,其产量与品质在这一时期迎来了关键性转折。2010年后,随着国际咖啡贸易标准的引入以及国内农业技术的改良,云南小粒咖啡(阿拉比卡)的种植方式从粗放式转向精细化管理。许多庄园开始引入水洗、蜜处理等精细化加工工艺,并通过直接贸易(Direct Trade)模式与国际买家建立联系。这一变化使得中国本土生豆的品质显著提升,部分产区咖啡在国际生豆交易平台上获得了认可,为国内精品咖啡的崛起提供了坚实的原料基础。
与此同时,进口生豆的获取渠道也变得更加透明与多元。国内新兴的烘焙品牌不再仅仅依赖大型贸易商,而是开始深入至埃塞俄比亚、哥伦比亚、肯尼亚等主产区的种植园,进行产地直采。这种转变促使烘焙端更加关注生豆的产地、处理法、海拔及品种特征。烘焙师的角色从单纯的“加工者”转变为“风味设计师”,他们需要根据不同批次生豆的特性,调整烘焙曲线,以保留咖啡豆原有的果酸、花香或甜感。这一过程标志着中国咖啡行业从单纯的“制造”向“创造”迈出了关键一步。
独立咖啡馆的崛起与第三波咖啡浪潮
2015年前后,中国咖啡市场迎来了“第三波咖啡浪潮”的本土化落地,独立咖啡馆在各大城市迅速涌现。这一阶段的显著特征是“去工业化”,消费者开始关注咖啡的风味本源、烘焙程度及冲煮方式。手冲咖啡、冷萃、意式浓缩等精细化制作方式成为主流。独立咖啡馆主理人通常具备专业的咖啡师资质,注重空间美学与社群运营,试图通过高品质的咖啡体验与独特的文化氛围吸引特定客群。这一现象打破了此前连锁品牌垄断的局面,使得市场呈现出多元化、个性化的发展特征。
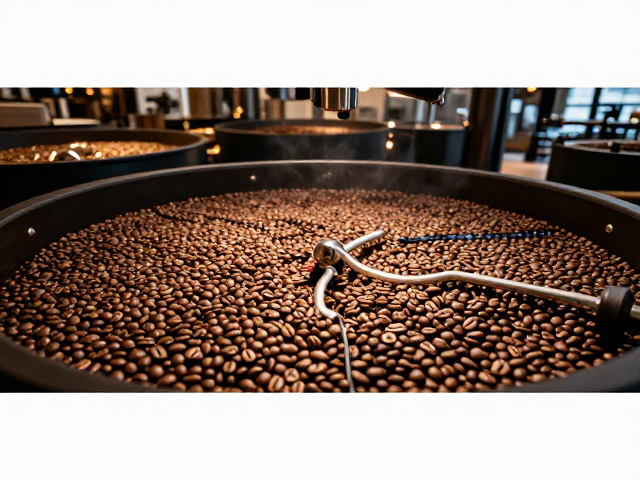
在这一浪潮中,烘焙技术迎来了精细化革命。小批量烘焙机(Batch Roaster)取代了大型连续式烘焙机,使得每一批咖啡豆的风味一致性得到更好控制。烘焙过程更加透明,许多品牌开始公开生豆信息、烘焙日期及风味描述。消费者逐渐具备了辨别咖啡风味的能力,对酸质、甜感、余韵的感知更加敏锐。这种市场环境的变化倒逼上游种植与中游烘焙环节提升专业度,推动了整个行业向高品质、高附加值方向转型。
数字化赋能与精品标准的本土化确立
近年来,移动互联网与大数据技术深度介入咖啡产业链,推动了精品咖啡的标准化与普及化。电商平台、外卖系统以及品牌私域流量运营,使得小众精品咖啡能够突破地域限制,触达更广泛的消费群体。数据反馈使得烘焙品牌能更精准地把握消费者口味偏好,优化产品线。同时,各类咖啡知识竞赛、杯测活动以及专业媒体内容的普及,提升了大众对精品咖啡的认知水平,促进了行业标准的本土化确立。
尽管精品浪潮势头强劲,但市场也面临着过度营销与概念堆砌的挑战。部分品牌过于强调产地故事与工艺复杂度,却忽视了咖啡本身的稳定性与性价比。行业逐渐回归理性,开始关注从种植、加工、烘焙到冲煮的全链路品质管理。未来的发展不再局限于单一的“精品”标签,而是趋向于在保持风味多样性的同时,提供更稳定、可及性更高的优质咖啡产品。这种平衡与融合,正是21世纪中国咖啡产业进化过程中的重要特征。